 Thanh Nguyen
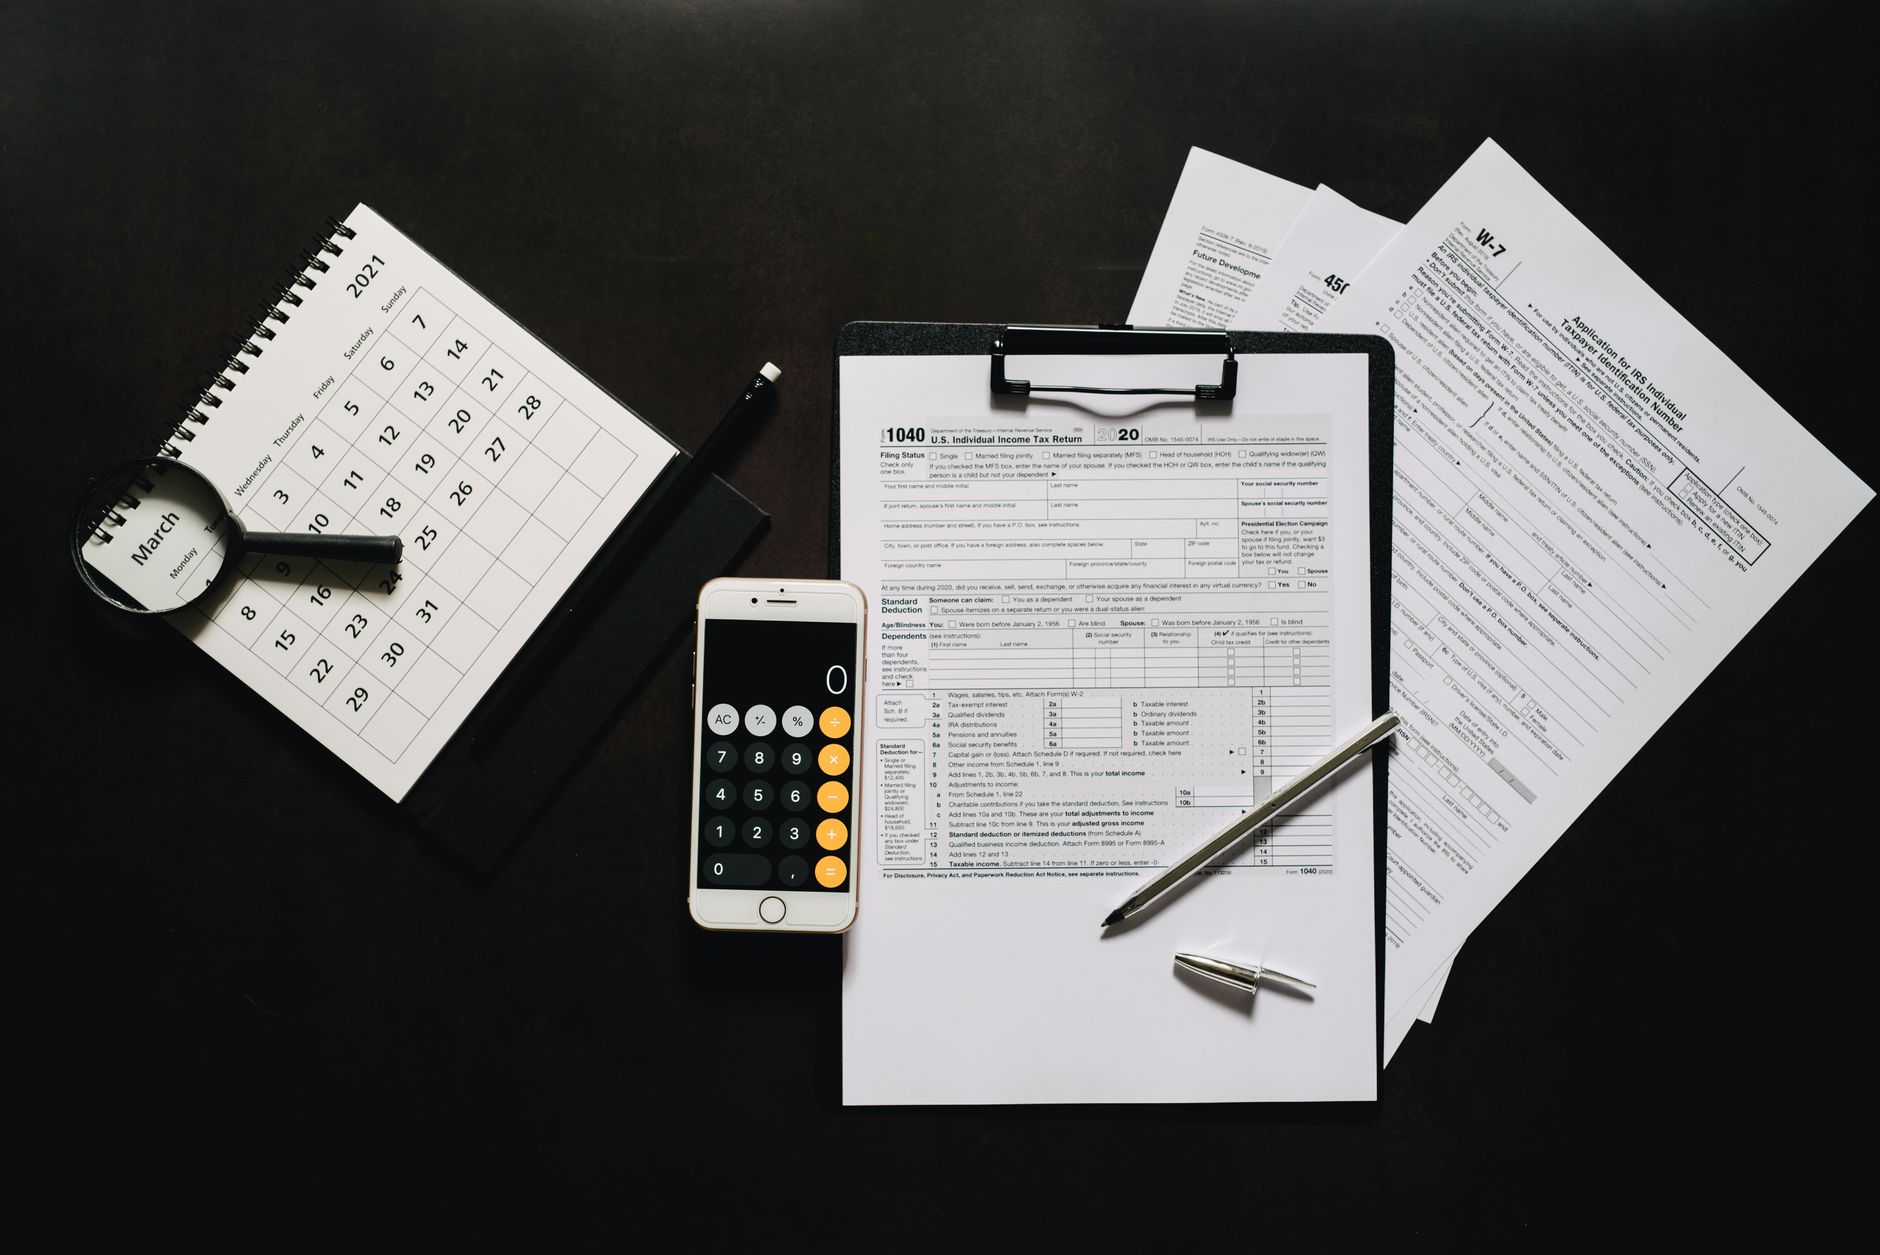
Câu hỏi được tìm nhiều nhất về làm thêm ở Nhật không phải “kiếm bao nhiêu” mà là “công ty có biết không”. Đường công ty biết gần như luôn là 住民税. Bài này giải thích cơ chế đó, cách chọn 普通徴収, và quan trọng hơn — giới hạn thật của cách này, kể cả thay đổi mới từ kỳ khai 2024.
Bài 25 series “Cách kiếm tiền ở Nhật”. Thông tin kiểm tra tháng 9/2026.
Vì sao 住民税 làm lộ thu nhập phụ
住民税 (thuế cư trú) do 市区町村 tính trên tổng thu nhập năm trước của bạn, rồi thông báo cho công ty để trừ dần vào lương hằng tháng — đó là 特別徴収.
Vấn đề: nếu bạn có thu nhập phụ, tổng thu nhập tăng → tiền 住民税 tăng → công ty nhận bảng thông báo với con số không khớp với lương họ trả bạn. Người làm nhân sự có kinh nghiệm nhận ra ngay.
Đây là lý do vì sao chuyện công ty cấm 副業 và chuyện 住民税 luôn đi cùng nhau trong mọi bài viết tiếng Nhật về 副業.
普通徴収 là gì
普通徴収 nghĩa là bạn tự nộp 住民税 bằng giấy thông báo gửi về nhà, thay vì bị trừ qua lương. Trên tờ khai thuế thu nhập có mục chọn phương thức thu, và bạn tick 「自分で納付」.
Điểm cốt lõi mà nhiều bài viết bỏ qua: lựa chọn này chỉ áp dụng cho thu nhập KHÔNG phải 給与 và 公的年金等. Hướng dẫn của 国税庁 nói rõ đây là “phần thu nhập ngoài lương và lương hưu công”.
| Loại thu nhập phụ | Chọn được 普通徴収? |
|---|---|
| Việc nền tảng, dịch thuật, viết bài, IT hợp đồng (事業/雑所得) | Được |
| Giao đồ ăn, bán hàng có lãi (事業/雑所得) | Được |
| Point campaign, quà tặng (一時所得) | Được |
| Baito, làm ở công ty thứ hai (給与所得) | Không — luôn gộp vào 特別徴収 ở nơi chính |
| Lương hưu công | Không |
Nói thẳng: nếu bạn đi làm baito ở nơi khác, không có cách nào giữ kín qua đường thuế. Muốn kín thì phải chọn loại việc không phải quan hệ lao động — nhưng lúc đó lại phát sinh nghĩa vụ thuế của người làm tự do, xem bài 確定申告 cho thu nhập phụ.
Thay đổi từ kỳ khai thu nhập 2024
Đây là điểm mới nhiều người chưa biết. Từ kỳ khai thu nhập năm 令和6 (2024) trở đi, khi lập tờ khai thuế thu nhập bằng e-Tax hoặc 確定申告書等作成コーナー của 国税庁:
- Người nhận lương từ nhiều nơi và không có thu nhập loại khác, hoặc chỉ có lương và lương hưu công, không còn chọn được phương thức thu 住民税 cho phần thu nhập ngoài lương chính trên tờ khai đó.
- Muốn áp dụng 普通徴収 trong trường hợp này thì phải nộp tờ khai 個人住民税 riêng tại 市区町村 và tick ô 「自分で納付(普通徴収)」 trên đó.
Cách xử lý cụ thể có thể khác nhau giữa các địa phương, nên hãy xem trang thuế của 市役所 nơi bạn ở hoặc hỏi trực tiếp phòng 市民税・県民税.
Ba giới hạn phải biết trước khi tin vào 普通徴収
- Thu nhập dạng lương không tách được — như bảng trên. Đây là giới hạn cứng, không có cách lách.
- Địa phương có thể vẫn gộp. Một số 市区町村 xử lý theo nguyên tắc 特別徴収 là chính và không luôn chấp nhận tách; nếu điều đó quan trọng với bạn, hãy hỏi trước khi khai, đừng khai rồi mới biết.
- Bảo hiểm và các thủ tục khác vẫn để lại dấu. Nếu thu nhập phụ đủ điều kiện tham gia 社会保険 ở nơi thứ hai, thủ tục 二以上事業所勤務届 đi qua công ty. Thuế không phải kênh duy nhất.
Cách làm đúng, theo thứ tự
- Trước tiên, đọc 就業規則. Nếu công ty theo chế độ xin phép thì xin phép là con đường ít rủi ro nhất — đỡ phải lo chuyện thuế lộ hay không.
- Xác định loại thu nhập phụ của bạn. 給与 hay không quyết định toàn bộ phần còn lại.
- Khi khai thuế thu nhập: ở mục chọn phương thức thu 住民税, tick 「自分で納付」 cho phần thu nhập ngoài lương.
- Nếu thuộc diện không chọn được trên tờ khai: nộp thêm tờ khai 個人住民税 tại 市役所 và tick ô tương ứng.
- Tháng 5–6 năm sau: kiểm tra giấy 納付書 gửi về nhà. Nhận được giấy tự nộp nghĩa là đã được áp dụng 普通徴収.
- Nộp đúng kỳ. 普通徴収 thường chia 4 kỳ trong năm; quên kỳ nào là phát sinh tiền chậm nộp.
Đừng dùng cách này để trốn khai
普通徴収 chỉ đổi cách nộp, không đổi nghĩa vụ khai. Bạn vẫn phải khai đủ thu nhập; phần thuế vẫn phải trả, chỉ là trả trực tiếp thay vì qua công ty.
Không khai thu nhập phụ là chuyện khác hoàn toàn: phát sinh 無申告加算税, 延滞税, và với người nước ngoài thì hồ sơ thuế còn được xem xét khi gia hạn tư cách lưu trú và xin vĩnh trú. Rủi ro đó lớn hơn nhiều so với việc công ty biết bạn có làm thêm.
🗣️ Tiếng Nhật hữu ích
Từ vựng: 住民税 (thuế cư trú) · 特別徴収 (trừ qua lương) · 普通徴収 (tự nộp) · 自分で納付 (tự nộp — ô tick trên tờ khai) · 納付書 (giấy nộp tiền) · 市民税・県民税申告書 (tờ khai thuế cư trú) · 徴収方法の選択 (chọn phương thức thu).
- 「副業分の住民税を普通徴収にできますか」 — “Phần 住民税 của thu nhập phụ có chuyển sang tự nộp được không?”
- 「市民税・県民税申告書はどこでもらえますか」 — “Tờ khai thuế cư trú lấy ở đâu?”
📋 Checklist
- Đọc 就業規則 trước — xin phép nếu công ty theo chế độ 許可制
- Xác định thu nhập phụ của bạn là 給与 hay 事業/雑/一時
- Nếu là 給与: hiểu rằng không tách được, tính phương án khác
- Khi khai thuế: tick 「自分で納付」 ở mục chọn phương thức thu 住民税
- Nếu nhiều nguồn lương: hỏi 市役所 về việc nộp tờ khai 個人住民税 riêng
- Tháng 5–6: kiểm tra 納付書 có về nhà
- Ghi lịch 4 kỳ nộp trong năm
- Luôn khai đủ thu nhập — 普通徴収 không phải cách trốn khai
Câu hỏi thường gặp
Chọn 普通徴収 thì công ty có biết mình làm thêm không?
Với phần thu nhập không phải lương, chọn 「自分で納付」 giúp khoản 住民税 đó không đi qua bảng trừ lương của công ty. Nhưng đây không phải bảo đảm tuyệt đối: cách xử lý có thể khác nhau giữa các địa phương, và các thủ tục khác như bảo hiểm vẫn có thể để lại dấu.
Làm baito ở nơi khác có chọn 普通徴収 được không?
Không. Lựa chọn này chỉ áp dụng cho thu nhập không phải 給与 và 公的年金等, nên thu nhập dạng lương từ nơi làm thứ hai luôn được gộp vào 特別徴収 ở nơi chính. Muốn tránh thì phải chọn loại việc không phải quan hệ lao động, và khi đó bạn nhận nghĩa vụ thuế của người làm tự do.
Có gì thay đổi từ kỳ khai thu nhập 2024?
Khi lập tờ khai qua e-Tax hoặc 確定申告書等作成コーナー, người nhận lương từ nhiều nơi mà không có thu nhập loại khác, hoặc chỉ có lương và lương hưu công, không còn chọn được phương thức thu 住民税 trên tờ khai đó. Muốn áp dụng 普通徴収 thì phải nộp tờ khai 個人住民税 riêng tại 市区町村 và tick ô tự nộp.
普通徴収 nộp bao nhiêu lần một năm?
Thường chia thành 4 kỳ trong năm theo giấy 納付書 gửi về nhà, và lịch cụ thể do 市区町村 quy định. Bỏ quên một kỳ sẽ phát sinh tiền chậm nộp, nên hãy ghi lịch ngay khi nhận giấy và cân nhắc nộp gộp nếu địa phương cho phép.
Không khai thu nhập phụ thì sao?
Không khai phát sinh 無申告加算税 và 延滞税, và số tiền truy thu thường lớn hơn nhiều so với thuế đúng ban đầu. Với người nước ngoài còn nặng hơn, vì hồ sơ thuế được xem xét khi gia hạn tư cách lưu trú và khi xin vĩnh trú, nên rủi ro này lớn hơn việc công ty biết bạn làm thêm.
Nguồn tham khảo
Bài viết mang tính tham khảo, thông tin được kiểm tra vào tháng 9/2026. Cách xử lý 住民税 khác nhau theo từng 市区町村 — hãy xác nhận với phòng 市民税・県民税 nơi bạn cư trú trước khi khai.

Bài viết liên quan
 Cách kiếm tiền ở Nhật
Lộ trình tăng thu nhập ở Nhật: nên làm gì trước, bỏ gì
 Cách kiếm tiền ở Nhật
Lừa đảo kiếm tiền ở Nhật và 闇バイト: dấu hiệu phải dừng
 Cách kiếm tiền ở Nhật
確定申告 cho thu nhập phụ: gộp nguồn, tính chi phí, nộp e-Tax
 Cách kiếm tiền ở Nhật